Blog / Ekonomi UMKM
Menavigasi Arus Ekonomi 2026: Strategi Penguatan UMKM di Tengah Tantangan Pembiayaan
Situasi ekonomi UMKM di tahun 2026 menunjukkan pertumbuhan, namun akses pembiayaan masih menjadi tantangan utama. Artikel ini mengulas strategi praktis bagi founder UMKM untuk memperkuat bisnis di tengah kondisi ini.
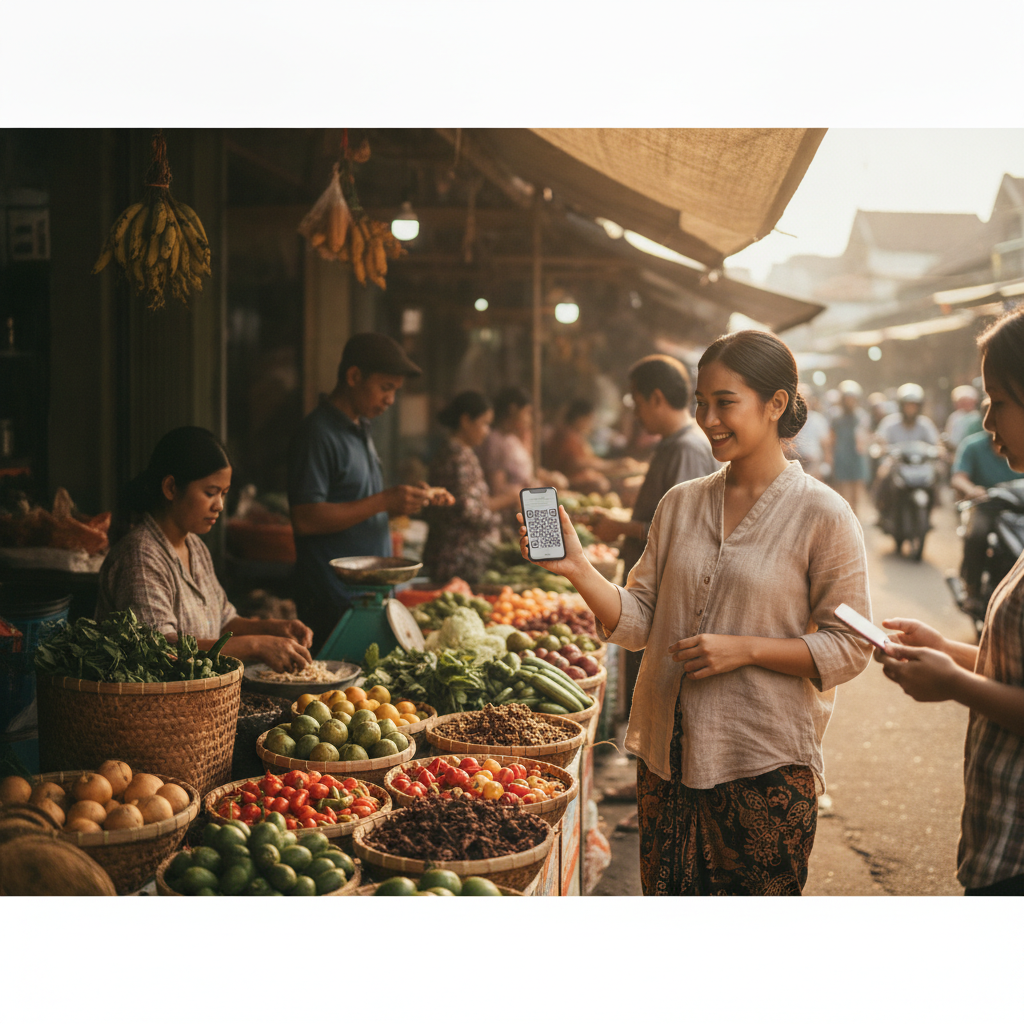
Kondisi UMKM 2026: Pertumbuhan dan Tantangan Akses Pembiayaan
Memasuki paruh kedua tahun 2026, sektor Usaha Mikro, Kecil, dan Menengah (UMKM) menunjukkan geliat pertumbuhan yang patut diapresiasi. Data menunjukkan adanya peningkatan aktivitas ekonomi dari sektor ini. Namun, di balik angka pertumbuhan tersebut, terselip tantangan fundamental yang terus dihadapi oleh para pelaku UMKM, terutama terkait akses terhadap pembiayaan. Bank Indonesia (BI) sendiri secara konsisten menyoroti realisasi kredit UMKM yang masih belum mencapai target optimal, meskipun berbagai upaya telah dilakukan.
Mengapa Pembiayaan Masih Menjadi Kendala?
Beberapa faktor berkontribusi pada kondisi ini:
- Ketidaksesuaian Profil Risiko: Banyak UMKM yang belum memiliki rekam jejak finansial yang kuat atau agunan yang memadai untuk memenuhi kriteria bank konvensional.
- Literasi Keuangan UMKM: Sebagian pelaku UMKM mungkin masih memerlukan peningkatan pemahaman mengenai produk pembiayaan yang tersedia dan persyaratan pengajuannya.
- Persepsi Risiko dari Lembaga Keuangan: Meskipun ada dorongan kebijakan, persepsi risiko yang melekat pada segmen UMKM oleh sebagian lembaga keuangan terkadang masih menjadi hambatan.
Strategi Praktis untuk Founder UMKM di Tahun 2026
Menghadapi situasi ini, founder UMKM perlu mengambil langkah-langkah strategis agar bisnis tetap bertumbuh dan tangguh:
1. Perkuat Fondasi Keuangan Internal
Sebelum mencari pembiayaan eksternal, pastikan kesehatan keuangan internal bisnis Anda optimal. Ini meliputi:
- Pencatatan Keuangan yang Akurat: Miliki laporan laba rugi, neraca, dan arus kas yang transparan dan akurat. Ini adalah modal utama untuk meyakinkan calon pemberi pinjaman.
- Manajemen Arus Kas yang Ketat: Pantau pergerakan kas secara cermat untuk memastikan likuiditas yang memadai dan menghindari masalah operasional.
- Diversifikasi Sumber Pendapatan: Jika memungkinkan, cari cara untuk menambah lini produk atau layanan guna mengurangi ketergantungan pada satu sumber pendapatan.
2. Jelajahi Opsi Pembiayaan Alternatif
Selain bank, pertimbangkan opsi pembiayaan lain yang mungkin lebih sesuai:
- Lembaga Keuangan Non-Bank: Fintech lending, pegadaian, atau lembaga keuangan mikro lainnya bisa menjadi alternatif. Lakukan riset mendalam mengenai reputasi dan skema bunga mereka.
- Program Pemerintah: Pantau terus program-program bantuan atau pembiayaan yang digulirkan oleh pemerintah, baik di tingkat pusat maupun daerah.
- Investasi: Jika model bisnis Anda memungkinkan, pertimbangkan potensi menarik investor melalui skema ekuitas.
3. Manfaatkan Teknologi Digital
Digitalisasi bukan lagi pilihan, melainkan keharusan. Manfaatkan teknologi untuk:
- Pemasaran dan Penjualan: Perluas jangkauan pasar melalui platform e-commerce dan media sosial.
- Efisiensi Operasional: Gunakan aplikasi untuk manajemen inventaris, akuntansi, atau layanan pelanggan.
- Pembayaran Digital: Adopsi QRIS dan metode pembayaran digital lainnya untuk kemudahan transaksi pelanggan dan pencatatan yang lebih baik. Kebijakan QRIS 0% yang mungkin terus bergulir dapat menjadi momentum untuk percepatan adopsi ini.
4. Jalin Kemitraan Strategis
Kolaborasi dapat membuka pintu peluang baru:
- Kemitraan dengan UMKM Lain: Saling mendukung dalam pengadaan bahan baku, distribusi, atau promosi.
- Kemitraan dengan Perusahaan Besar: Cari peluang menjadi pemasok atau mitra dalam rantai pasok mereka.
5. Tingkatkan Kapasitas Diri dan Tim
Terus belajar dan beradaptasi adalah kunci. Ikuti pelatihan, seminar, atau workshop yang relevan dengan industri Anda dan manajemen bisnis.
Kesimpulan
Meskipun tantangan pembiayaan UMKM di tahun 2026 masih nyata, bukan berarti tidak ada jalan untuk berkembang. Dengan fokus pada penguatan internal, eksplorasi opsi pembiayaan yang beragam, pemanfaatan teknologi, dan kolaborasi, UMKM Indonesia dapat terus menorehkan pertumbuhan dan berkontribusi pada pembangunan ekonomi nasional yang lebih inklusif.
Sumber
- Meski Tumbuh, Pembiayaan UMKM Kian Menjauh dari Target - Kompas.id
- BI Soroti Realisasi Kredit UMKM yang Masih Seret - Infobanknews
- Membangun Kapitalisme yang Inklusif melalui UMKM - PWMU.CO
- PGS BI soroti kredit UMKM yang masih rendah, minta bank genjot kredit - ANTARA News Sulteng
- Strategi UMKM Bertahan di Tengah Tekanan Ekonomi 2026 | - Republika.id
- QRIS 0 Persen: Kado Kemerdekaan atau Awal Baru Ekonomi Digital? - Kompasiana.com
- Afirmasi Kebijakan Penghapusan Pajak Usaha Kecil Bagi UMKM - Kementerian UMKM
- Perkuat Kebijakan dan Regulasi yang Mendukung Digitalisasi UMKM - Fraksi Nasdem
More articles.
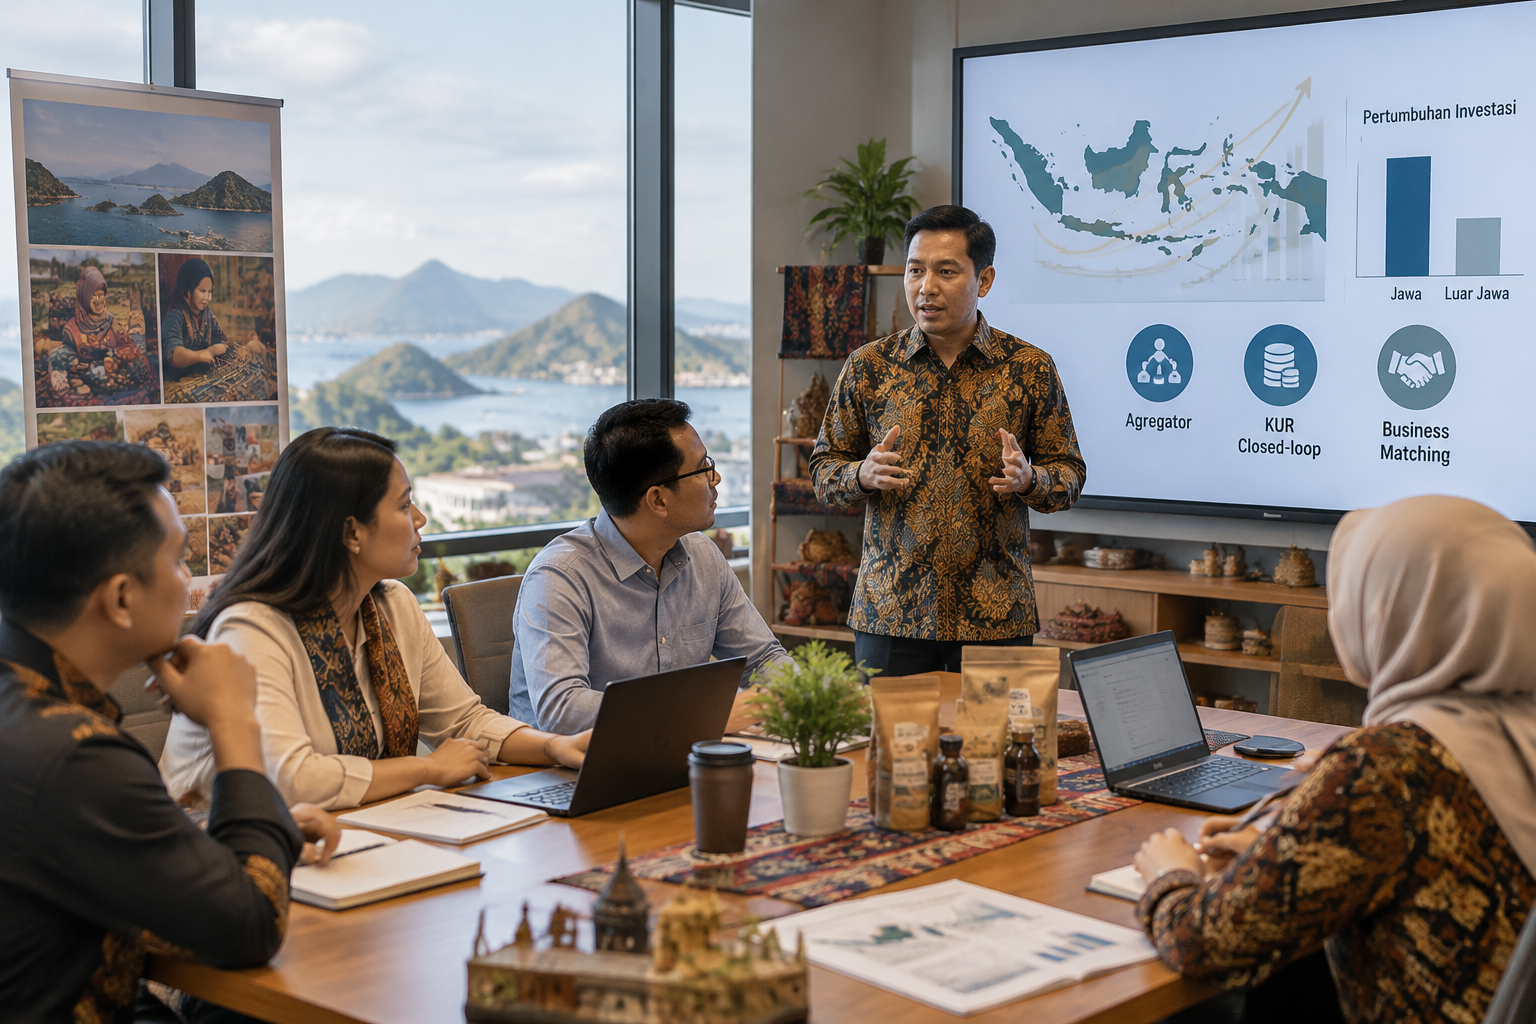
Kadin usulkan agregator dan KUR closed-loop bagi UMKM luar Jawa
Pada Rapimnas Kadin 29 Oktober, investasi di luar Jawa tercatat tumbuh lebih lambat daripada di Jawa. Agregator, KUR closed-loop, dan business matching ditawarkan untuk menghubungkan UMKM ke industri.
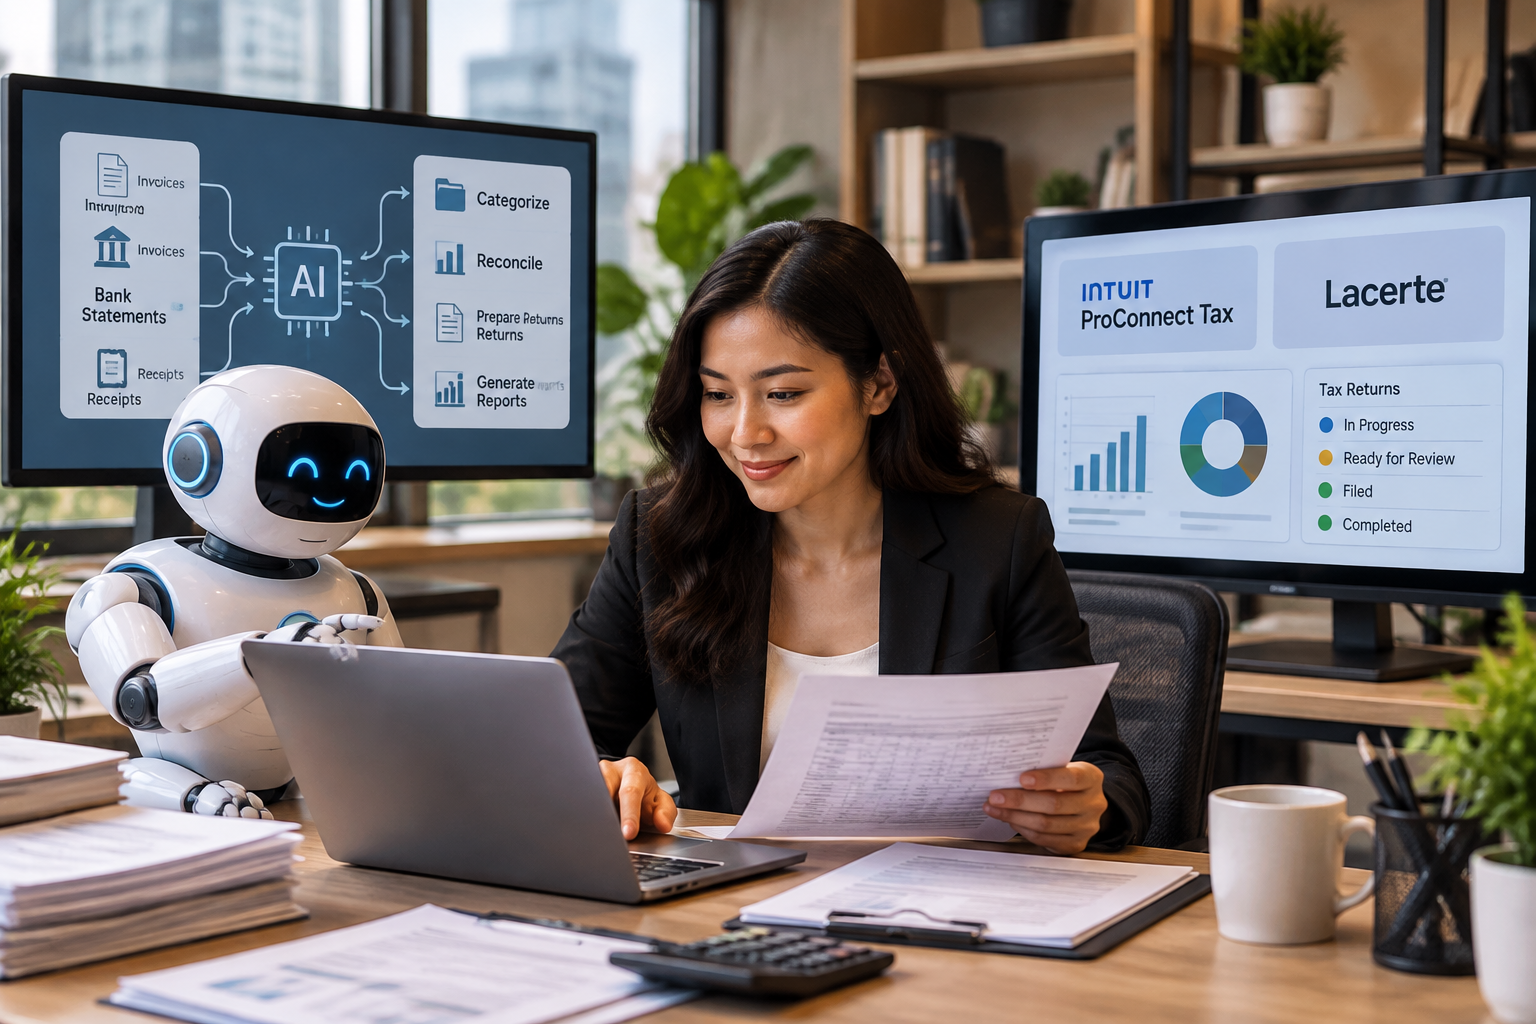
Black Ore luncurkan AI pajak untuk firma akuntansi kecil
Black Ore menawarkan Tax Autopilot dengan tarif per pengembalian dan integrasi ke Intuit ProConnect Tax serta Lacerte. Namun, kabar ini belum memastikan layanan tersedia di Indonesia.
Kemitraan 1.000 UMKM bernilai Rp20 triliun disebut Rosan
Dalam Rapimnas Kadin, Rosan menyebut kemitraan sekitar 1.000 UMKM senilai Rp20 triliun. Angka ini memberi sinyal peluang, bukan jaminan kontrak bagi setiap usaha.
Hand your bookkeeping to macro.
Tell us about your business on WhatsApp. We explain how it works and what to prepare.
 See Finday